 ECO RADIO 95.7 TE ACOMPAÑAMOS LAS 24HS DEL DIA CON LA MEJOR MUSICA Y PROGRAMACION…
Los contadores enfrentaban una situación crítica, ya que el próximo martes 22 vencía supuestamente el plazo para la presentación de las declaraciones juradas del Impuesto a las Ganancias 2025 para personas físicas. Esta fecha había sido postergada en varias ocasiones a la espera de la aprobación de la nueva ley de Inocencia Fiscal II, que incorpora beneficios y corrige algunos aspectos que retrasaban la decisión de los contribuyentes de declarar sus dólares ahorrados en efectivo.
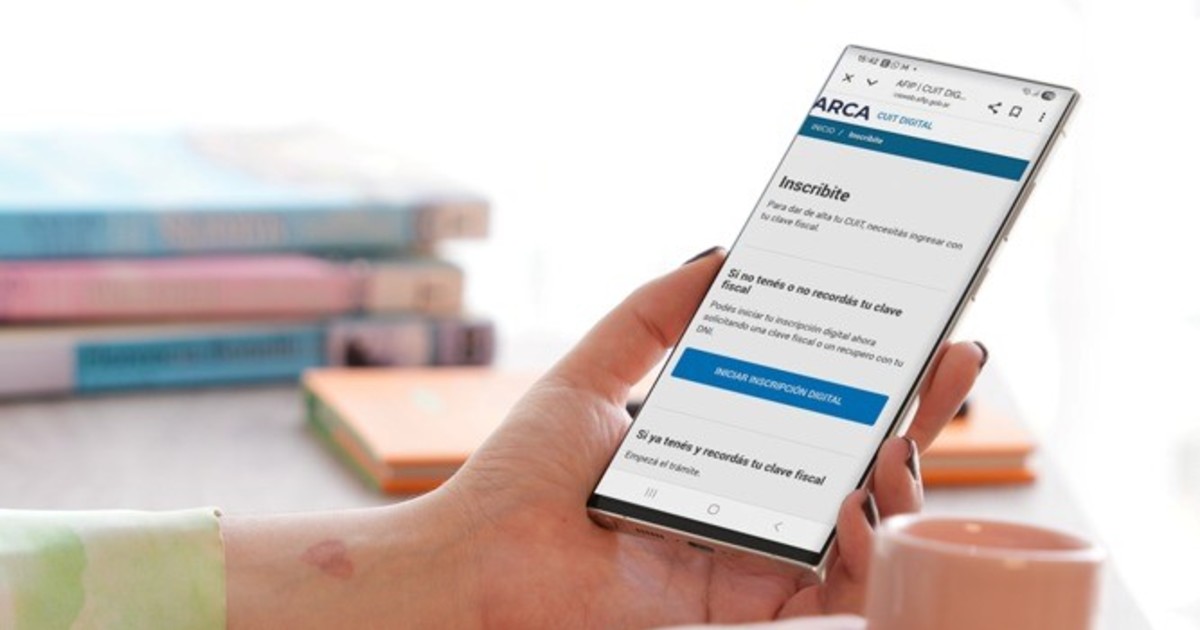
El jueves pasado, el proyecto se convirtió en ley, aunque aún no se emitieron comunicados oficiales por parte de la Agencia de Recaudación de la Ciudad Autónoma de Buenos Aires (ARCA). Sin embargo, el viernes los especialistas tributarios recibieron una confirmación informal de que se otorgará una nueva prórroga para la presentación, estimándose que la nueva fecha límite sería el 13 de octubre. Esto se debe a que la ley aún debe ser promulgada y reglamentada.
Asimismo, se espera que junto con la extensión para la presentación de Ganancias, también se amplíe el plazo para el pago del primer anticipo correspondiente al período fiscal 2026, cuyo vencimiento original estaba previsto para el 24 de septiembre.
Esta sería la tercera postergación del plazo. La fecha inicial era el 27 de julio, luego se extendió al 27 de agosto y posteriormente al 22 de septiembre. No obstante, el pago del saldo final del Impuesto a las Ganancias 2025 se mantuvo sin cambios, debiendo efectuarse el 27 de julio pasado.
### Cambios introducidos por la ley de Inocencia Fiscal II
Con el objetivo de incentivar a los contribuyentes a declarar sus dólares en efectivo, el Gobierno creó un régimen simplificado del Impuesto a las Ganancias, que toma en cuenta únicamente los ingresos del contribuyente autónomo, sin considerar sus gastos ni patrimonio. Bajo este sistema, ARCA confecciona la declaración, la cual el contribuyente puede ajustar si detecta datos omitidos o incorrectos.
La nueva ley aprobada por el Senado amplía el alcance de este régimen simplificado al eliminar los límites de ingresos y patrimonio que hasta ahora condicionaban la adhesión, que eran $1.000 millones en ingresos anuales y $10.000 millones en patrimonio.
Además, modifica las condiciones bajo las cuales ARCA puede impugnar una declaración. El proyecto define una «discrepancia significativa» como aquella inconsistencia que implique una diferencia mínima del 15% en el impuesto que debería haber sido pagado por el contribuyente. La carga de la prueba para demostrar dicha discrepancia recae en ARCA, que podrá utilizar la información declarada por el contribuyente, la registrada en sus propios sistemas o la proporcionada por terceros.
¿Nadie ha roto el hielo todavía?
Tu opinión es importante para nosotros. Sé la primera persona en dejar un mensaje.
Empezar conversación ahora